銀聯(lián)卡破局境外移動(dòng)支付 非支付業(yè)務(wù)的戰(zhàn)略棋局
中國(guó)銀聯(lián)在國(guó)際化征程上持續(xù)提速。從最初服務(wù)中國(guó)游客出境消費(fèi),到如今深度嵌入全球移動(dòng)支付生態(tài),銀聯(lián)卡正在經(jīng)歷一場(chǎng)從“通道”到“平臺(tái)”、從“支付工具”到“綜合服務(wù)載體”的深刻蛻變。尤其值得注意的是,銀聯(lián)在境外市場(chǎng)的活躍度顯著提升,而支撐這一突破的關(guān)鍵,或許并非支付本身,而是圍繞支付衍生的非支付業(yè)務(wù)。
一、境外移動(dòng)支付的“銀聯(lián)速度”
過(guò)去幾年,銀聯(lián) international 業(yè)務(wù)保持高速增長(zhǎng)。數(shù)據(jù)顯示,銀聯(lián)卡全球受理網(wǎng)絡(luò)已延伸至180多個(gè)國(guó)家和地區(qū),境外發(fā)卡規(guī)模突破2億張。在東南亞、中亞、中東歐等“一帶一路”沿線市場(chǎng),銀聯(lián)二維碼與手機(jī)閃付的受理覆蓋率快速攀升。以東南亞為例,泰國(guó)、新加坡、馬來(lái)西亞等國(guó)的多類場(chǎng)景——從大型商場(chǎng)、免稅店到街邊便利店、公共交通——均已支持銀聯(lián)移動(dòng)支付。
與此銀聯(lián)與境外主流錢包的互聯(lián)互通取得實(shí)質(zhì)性進(jìn)展。通過(guò)“聚合碼”技術(shù)和開放平臺(tái)策略,銀聯(lián)讓本地錢包直接掃描銀聯(lián)二維碼,或讓銀聯(lián)標(biāo)準(zhǔn)錢包嵌入境外電子錢包,實(shí)現(xiàn)了“一次對(duì)接、多端通用”。這種“不被感知”的支付體驗(yàn),恰恰是移動(dòng)支付出海的高級(jí)形態(tài)。
二、支付背后的支點(diǎn):非支付業(yè)務(wù)為何成為關(guān)鍵
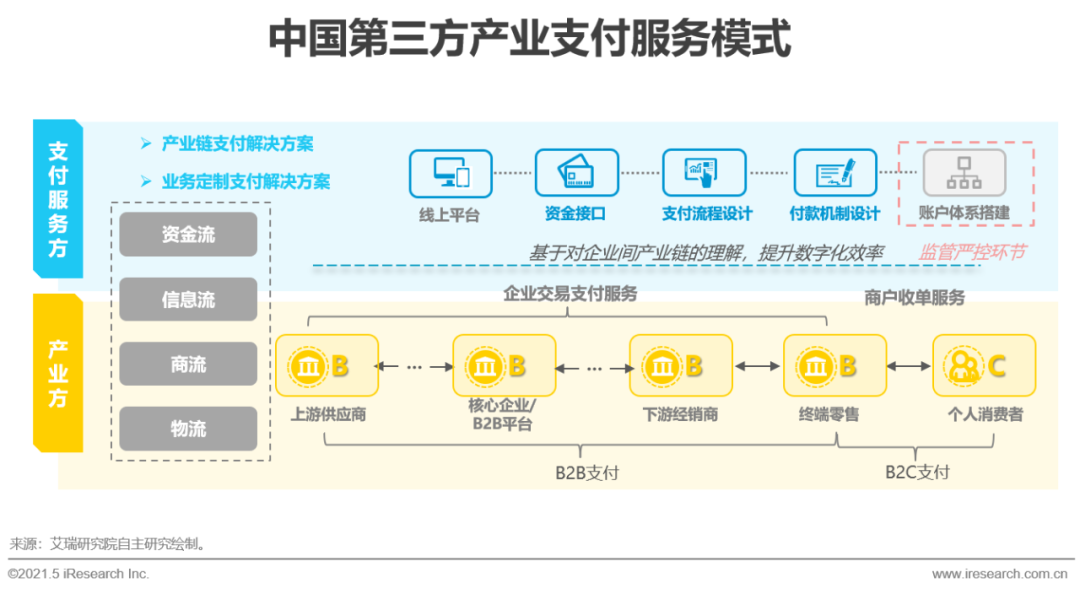
單純支付手續(xù)費(fèi)在境外市場(chǎng)薄利且競(jìng)爭(zhēng)激烈。Visa、Mastercard 早已占據(jù)成熟市場(chǎng)的核心份額,新興市場(chǎng)的本地支付平臺(tái)亦在崛起。銀聯(lián)若只做“支付通道”,極易陷入價(jià)格戰(zhàn)和同質(zhì)化。正因如此,銀聯(lián)近年在境外大力拓展非支付業(yè)務(wù)——包括但不限于:
- 數(shù)字營(yíng)銷與流量運(yùn)營(yíng):基于銀聯(lián)卡消費(fèi)數(shù)據(jù)(經(jīng)脫敏與合規(guī)處理),為境外商戶提供精準(zhǔn)營(yíng)銷、會(huì)員管理、優(yōu)惠券分發(fā)等服務(wù)。例如,銀聯(lián)與日本多家百貨合作推出“銀聯(lián)專屬優(yōu)惠”,并在App內(nèi)構(gòu)建內(nèi)容社區(qū),將支付流量轉(zhuǎn)化為營(yíng)銷觸點(diǎn)。
- 跨境人才與商務(wù)服務(wù):面向出海企業(yè)提供跨境薪酬發(fā)放、商務(wù)差旅管理、稅務(wù)合規(guī)咨詢等一站式解決方案。銀聯(lián)的B2B平臺(tái)正逐步嵌入中資企業(yè)海外分公司的財(cái)務(wù)流程。
- 本地生活服務(wù)聚合:將境外餐飲、出行、景點(diǎn)、通信等非金融需求整合到銀聯(lián)手機(jī) App 或小程序中,形成“支付+生活”的閉環(huán)。比如“云閃付”國(guó)際版已能在多個(gè)國(guó)家和地區(qū)提供打車、訂餐、買門票等服務(wù)。
- 數(shù)據(jù)與風(fēng)控能力輸出:銀聯(lián)的風(fēng)險(xiǎn)監(jiān)測(cè)系統(tǒng)與反欺詐模型已向境外合作機(jī)構(gòu)開放,幫助本地銀行和商戶提升交易安全,并依據(jù)監(jiān)管要求開展聯(lián)合風(fēng)控。
- 數(shù)字貨幣與創(chuàng)新支付試驗(yàn):參與多邊央行數(shù)字貨幣橋項(xiàng)目(mBridge),探索跨境支付新范式,這些均屬非傳統(tǒng)支付業(yè)務(wù)范疇。
這些非支付業(yè)務(wù)的共同特征是:不依賴單一的支付手續(xù)費(fèi)盈利,而是通過(guò)提高用戶粘性、賦能商戶、綁定場(chǎng)景來(lái)創(chuàng)造多元收入,并反向拉動(dòng)支付交易規(guī)模。
三、非支付業(yè)務(wù)的戰(zhàn)略價(jià)值
第一,提升本地化程度。境外市場(chǎng)對(duì)中國(guó)支付品牌的天然戒備心依然存在。若僅以資本或支付網(wǎng)絡(luò)進(jìn)入,往往面臨政策與輿論阻力。而營(yíng)銷服務(wù)、生活服務(wù)、風(fēng)控合作等非支付業(yè)務(wù)更容易融入當(dāng)?shù)厣鷳B(tài),實(shí)現(xiàn)“去支付化”落地,降低政治敏感度。
第二,構(gòu)建差異壁壘。在支付功能高度同質(zhì)化的今天,非支付業(yè)務(wù)成為銀聯(lián)區(qū)別于國(guó)際卡組織和本土錢包的核心競(jìng)爭(zhēng)力。當(dāng)商戶發(fā)現(xiàn)接入銀聯(lián)不僅能收款,還能觸達(dá)海量中國(guó)出境游客、獲得營(yíng)銷工具與數(shù)據(jù)看板時(shí),遷移成本顯著上升。
第三,對(duì)抗“脫媒”風(fēng)險(xiǎn)。移動(dòng)支付生態(tài)中,若不掌握錢包和場(chǎng)景,銀聯(lián)極易淪為后臺(tái)通道被邊緣化。發(fā)展非支付業(yè)務(wù),意味著直接觸達(dá)C端用戶與B端商戶,將“通道”升級(jí)為“平臺(tái)”,從而抵御來(lái)自科技巨頭和本地錢包的擠壓。
第四,為穩(wěn)定幣與數(shù)字人民幣鋪路。全球數(shù)字貨幣競(jìng)爭(zhēng)升溫,穩(wěn)定幣在跨境支付中的應(yīng)用日益真實(shí)可感。銀聯(lián)的非支付業(yè)務(wù)布局(如數(shù)字身份、商戶積分、Token化權(quán)益)可以為未來(lái)央行數(shù)字貨幣及合規(guī)穩(wěn)定幣的跨境流通提供實(shí)驗(yàn)田與緩沖帶。中國(guó)人民大學(xué)重陽(yáng)金融研究院等機(jī)構(gòu)已警示,非支付類基礎(chǔ)設(shè)施若缺位,也可能對(duì)金融穩(wěn)定構(gòu)成新型風(fēng)險(xiǎn)。相反,銀聯(lián)利用其可信網(wǎng)絡(luò)提前卡位,反而可能化風(fēng)險(xiǎn)為機(jī)遇。
人大重陽(yáng)近期發(fā)布的研究亦強(qiáng)調(diào),傳統(tǒng)跨境支付緩慢昂貴推動(dòng)穩(wěn)定幣應(yīng)用,但“買家付款后即合法擁有與美元1:1兌換權(quán)利的穩(wěn)定幣”帶來(lái)貨幣替代和監(jiān)管挑戰(zhàn)。銀聯(lián)通過(guò)拓展境外非支付業(yè)務(wù)(如本地錢包接入、商戶數(shù)字化運(yùn)營(yíng)、人民幣跨境結(jié)算服務(wù)),正是在構(gòu)建具有中國(guó)特色的支付基礎(chǔ)設(shè)施與數(shù)據(jù)治理方案,不應(yīng)被“非支付”三個(gè)字視為邊角料。
四、挑戰(zhàn)與路徑
縱深推進(jìn)非支付業(yè)務(wù),銀聯(lián)面臨多重考驗(yàn):數(shù)據(jù)隱私和安全合規(guī)(如歐盟GDPR、東南亞PDPA);本地競(jìng)爭(zhēng)對(duì)手日益成熟(如GrabPay、GoPay);組織能力與人才國(guó)際化瓶頸;以及盈利壓力下如何平衡當(dāng)期收入與長(zhǎng)期戰(zhàn)略。
應(yīng)對(duì)路徑可以歸納為:
- 開放共贏:摒棄包攬思維,深度賦能本地銀行、錢包和商戶,共建非支付服務(wù)生態(tài)。
- 區(qū)域深耕:優(yōu)先選擇“一帶一路”沿線及旅游熱度高的市場(chǎng),打透樣板場(chǎng)景,再行復(fù)制。
- 技術(shù)輕量化:以SaaS化營(yíng)銷工具、API產(chǎn)品輸出能力,減少重資產(chǎn)投入。
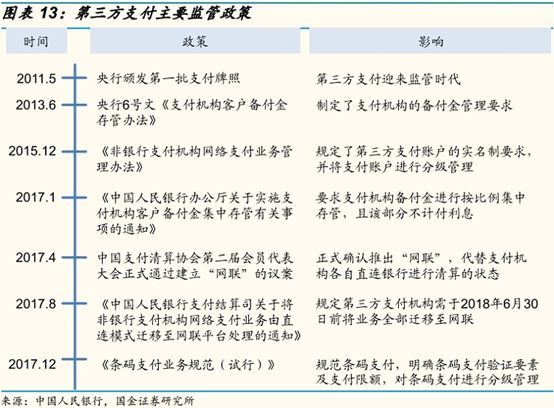
- 合規(guī)定調(diào):組建跨境合規(guī)紅線團(tuán)隊(duì),主動(dòng)與各國(guó)監(jiān)管溝通,把非支付業(yè)務(wù)嵌入監(jiān)管沙盒。
銀聯(lián)卡的境外突破,表面上是一場(chǎng)移動(dòng)支付規(guī)模的競(jìng)賽,實(shí)質(zhì)上是一場(chǎng)圍繞非支付業(yè)務(wù)的更長(zhǎng)線、更深層的戰(zhàn)略遠(yuǎn)征。支付如同血管,承載著價(jià)值流轉(zhuǎn);而非支付業(yè)務(wù)則是神經(jīng)與肌肉,讓整個(gè)肌體能夠感知場(chǎng)景、協(xié)同響應(yīng)、自主強(qiáng)壯。在加密貨幣與穩(wěn)定幣正在重構(gòu)全球跨境支付規(guī)則的此刻,銀聯(lián)能否依靠這種“非支付基礎(chǔ)設(shè)施”彎道超車,關(guān)系到中國(guó)在全球金融數(shù)字化版圖中的最終站位。換言之,境外移動(dòng)支付的活躍只是序曲——支付之后,大幕方開。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.zjthkj.cn/product/61.html
更新時(shí)間:2026-10-13 22:17:19